 jovan-pratama
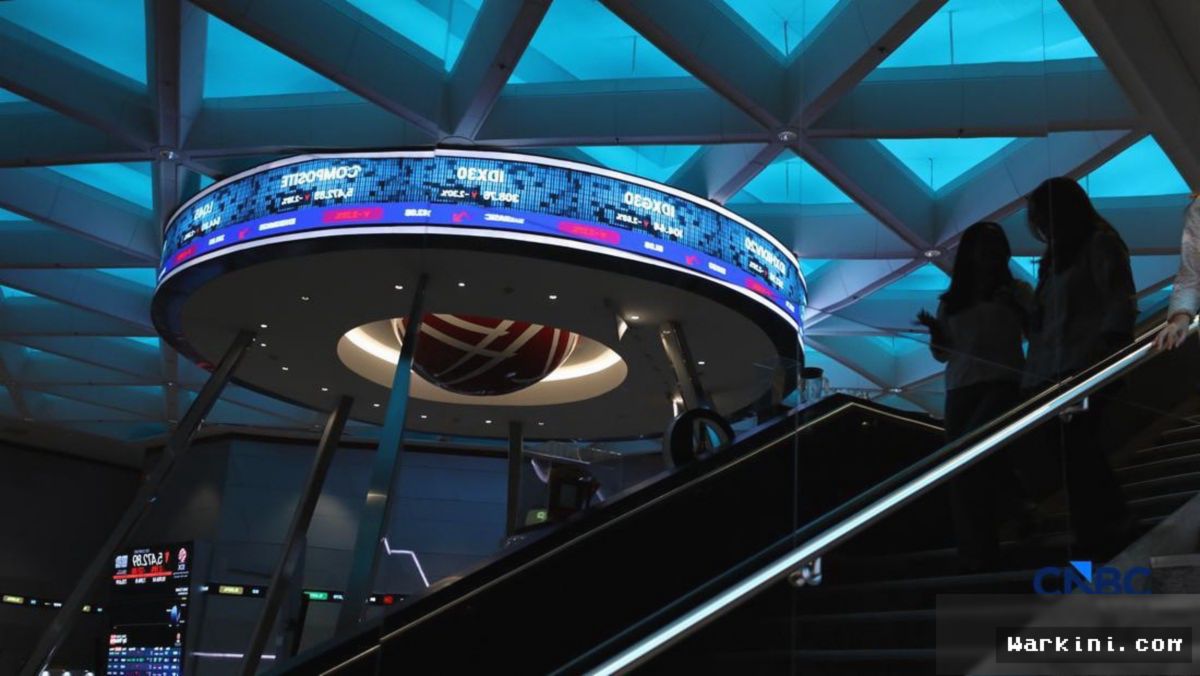
Langkah mengejutkan kembali datang dari panggung pasar modal Indonesia. Emiten pengelola jaringan waralaba properti ERA Indonesia, PT Era Graharealty Tbk. (IPAC), secara resmi mengumumkan rencananya untuk hengkang dari Bursa Efek Indonesia (BEI) dan mengubah statusnya menjadi perusahaan tertutup alias go private.
Keputusan untuk melakukan voluntary delisting (penghapusan pencatatan saham secara sukarela) ini menandakan bahwa perseroan merasa keberadaannya di lantai bursa sudah tidak lagi sejalan dengan strategi bisnis jangka panjang yang dirancang manajemen.
Pertimbangan Efisiensi dan Fleksibilitas Bisnis
Bagi sebuah perusahaan publik, melantai di bursa memang membuka pintu pendanaan yang luas dari investor ritel maupun institusi. Namun, status tersebut juga membawa konsekuensi berupa kewajiban kepatuhan regulasi, biaya pemeliharaan pencatatan (listing fee), hingga keharusan menjaga transparansi laporan secara berkala.
Manajemen melihat bahwa dalam kondisi pasar saat ini, fleksibilitas dalam pengambilan keputusan menjadi jauh lebih penting dibandingkan mempertahankan status terbuka. Berikut adalah sejumlah pertimbangan umum mengapa emiten memilih langkah go private:
- Kebutuhan Pendanaan Alternatif: Perusahaan merasa mampu mendanai ekspansi melalui kas internal atau pinjaman perbankan tanpa bergantung pada penghimpunan dana publik.
- Likuiditas Saham Rendah: Volume transaksi saham yang minim di pasar reguler kerap membuat valuasi perseroan tidak mencerminkan nilai fundamental yang sebenarnya.
- Efisiensi Biaya Operasional: Menghilangkan beban administratif serta biaya regulasi yang melekat pada status emiten terbuka.
"Transformasi menjadi perusahaan privat memberikan ruang gerak yang lebih lincah bagi manajemen untuk menata ulang strategi operasional tanpa tekanan ekspektasi pasar saham harian."
Bagaimana Nasib Investor Publik?
Rencana delisting sukarela tentu memicu pertanyaan di kalangan pemegang saham publik mengenai nasib modal mereka. Sesuai dengan ketentuan yang diatur oleh Otoritas Jasa Keuangan (OJK) dan regulasi bursa, perusahaan yang hendak go private diwajibkan menyerap kembali saham yang beredar di masyarakat.
Proses ini dilakukan melalui mekanisme penawaran tender sukarela atau tender offer. Pemegang saham pengendali biasanya akan menawarkan harga pembelian kembali (buyback) yang lebih tinggi atau memiliki premi di atas harga pasar rata-rata historis. Hal ini dirancang untuk melindungi kepentingan investor ritel agar tidak mengalami kerugian likuiditas saat saham tersebut resmi dicabut dari papan perdagangan.
Menanti Restu RUPS dan Regulator
Meski niat untuk pamit dari lantai bursa telah ditegaskan, proses go private IPAC tidak serta-merta terjadi dalam semalam. Perseroan masih harus menempuh serangkaian prosedur formal, termasuk mengantongi persetujuan dari para pemegang saham independen dalam Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) serta izin efektif dari OJK.
Fenomena emiten yang memilih delisting sukarela membuktikan bahwa pasar modal adalah ekosistem yang dinamis. Ketika tujuan pencatatan awal dinilai telah tercapai atau tak lagi relevan, kembali menjadi perusahaan tertutup bisa menjadi opsi rasional demi keberlanjutan bisnis di masa depan.





Comments (0)