 wendy-anwar
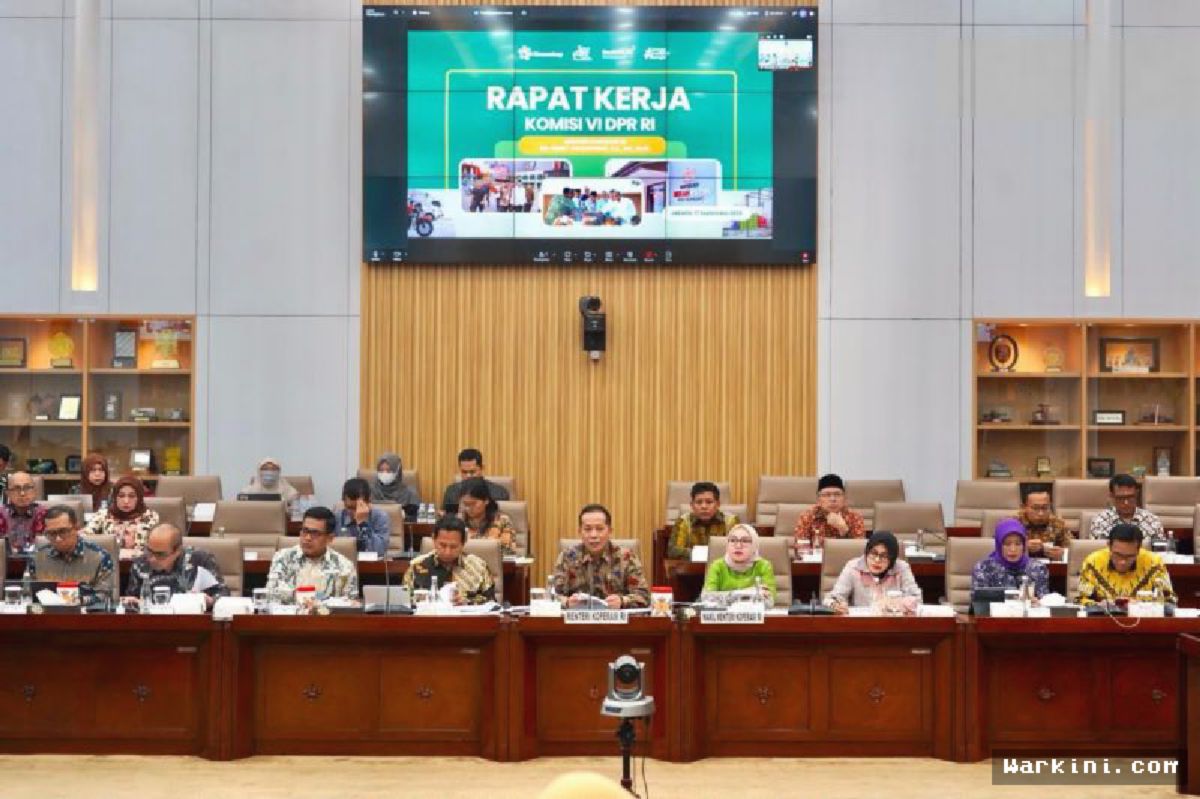
Di tengah upaya memulihkan reputasi dan kepercayaan masyarakat terhadap lembaga keuangan non-bank, kabar segar berembus dari Kementerian Koperasi. Menteri Koperasi (Menkop) Ferry Juliantono secara tegas mendorong agar skema penjaminan simpanan bagi para anggota koperasi secara resmi dimasukkan ke dalam Rancangan Undang-Undang (RUU) Perkoperasian. Langkah ini dinilai sebagai terobosan vital untuk memberikan perlindungan hukum dan kepastian finansial yang sejajar dengan sektor perbankan nasional.
Selama ini, ketakutan masyarakat akan risiko gagal bayar pada koperasi kerap menjadi penghambat utama pertumbuhan ekonomi kerakyatan. Kasus-kasus pengelolaan bermasalah di masa lalu membuat banyak warga ragu untuk menyimpan dana mereka. Dengan hadirnya Lembaga Penjamin Simpanan (LPS) khusus koperasi, Menkop berharap ekosistem ekonomi mikro di Indonesia dapat bangkit kembali dengan fondasi hukum yang jauh lebih kokoh, transparan, dan terpercaya.
Perlindungan Utuh Bagi Anggota Koperasi
Gagasan memasukkan LPS Koperasi ke dalam RUU Perkoperasian bukan sekadar wacana manis di atas kertas. Ferry Juliantono menegaskan bahwa anggota koperasi berhak mendapatkan tingkat rasa aman yang sama seperti nasabah bank umum. Keberadaan lembaga penjamin ini diharapkan mampu meminimalisasi potensi kerugian masyarakat akibat tata kelola eksekutif koperasi yang buruk atau penyalahgunaan wewenang.
"Kita ingin masyarakat menyimpan uang di koperasi tanpa rasa cemas. LPS Koperasi adalah jawaban konkret untuk memastikan dana anggota tetap aman, sehingga reputasi gerakan koperasi Indonesia bisa kembali pulih dan dipercaya penuh oleh publik," tegas Menkop.
Pembentukan LPS Koperasi dipandang sebagai titik balik sejarah bagi gerakan ekonomi kerakyatan Indonesia. Tanpa adanya jaminan dana yang kuat, koperasi akan selalu dipandang sebelah mata jika dibandingkan dengan institusi bank komersial. Oleh karena itu, penguatan regulasi melalui RUU Perkoperasian menjadi harga mati yang harus segera diselesaikan bersama oleh pemerintah dan DPR RI.
Perbandingan Perlindungan: Bank vs Koperasi
Untuk memahami betapa pentingnya regulasi baru ini, mari simak perbandingan antara sistem perlindungan simpanan perbankan yang sudah berjalan dengan usulan LPS Koperasi dalam tabel berikut:
| Fitur Perlindungan | Sektor Perbankan (LPS Bank) | Usulan LPS Koperasi |
|---|---|---|
| Regulasi Dasar | UU Nomor 24 Tahun 2004 | RUU Perkoperasian (Proses Pembahasan) |
| Lembaga Penjamin | LPS (Lembaga Penjamin Simpanan) | LPS Koperasi / Lembaga Pengawas Khusus |
| Sumber Dana Premi | Iuran Bank Peserta | Iuran Koperasi Simpan Pinjam (KSP) |
| Tingkat Kepercayaan | Sangat Tinggi | Sedang Dibangun Kembali |
Tabel di atas memperlihatkan jurang pemisah yang cukup lebar antara nasabah bank dan anggota koperasi saat ini. Tingkat risiko finansial yang ditanggung masyarakat di sektor koperasi selama ini jauh lebih tinggi karena tidak adanya mekanisme penjaminan resmi dari negara. Jika usulan ini berhasil disahkan dalam RUU Perkoperasian, maka jutaan anggota Koperasi Simpan Pinjam (KSP) di seluruh wilayah Nusantara akan menikmati jaminan keselamatan dana yang setara.
Tantangan Implementasi dan Langkah Konkret
Meskipun usulan ini menyiramkan angin segar, implementasi LPS Koperasi tentu tidak lepas dari tantangan teknis. Menkop Ferry menggarisbawahi pentingnya pembenahan internal di tubuh koperasi sebelum skema penjaminan ini benar-benar diterapkan secara penuh. Pengawasan yang ketat, audit keuangan transparan, serta digitalisasi sistem manajemen menjadi syarat mutlak bagi KSP yang ingin bergabung dalam skema penjaminan.
Beberapa kriteria penting yang diproyeksikan menjadi syarat utama bagi koperasi penerima jaminan antara lain:
- Laporan Keuangan Terverifikasi: Memiliki audit independen secara berkala dengan predikat keuangan yang akuntabel.
- Kesehatan Koperasi: Memenuhi standar rasio kecukupan modal dan tingkat likuiditas minimum yang ditetapkan pemerintah.
- Sistem Manajemen Digital: Mencatat seluruh transaksi simpan pinjam secara transparan dan terintegrasi secara real-time.
Reformasi tata kelola koperasi harus berjalan seiring dengan pembenahan regulasi. Jika koperasi tidak disiplin dalam mengelola risiko pinjaman, maka beban penjaminan akan sangat berat. Oleh sebab itu, Kementerian Koperasi juga menyiapkan skema pembinaan dan supervisi berkala agar seluruh instrumen pendukung dalam RUU Perkoperasian bisa beroperasi secara efisien dan berkelanjutan demi kemajuan ekonomi nasional.





Comments (0)