 rangga-pradana
Langkah memperluas jangkauan bisnis sering kali terbentur pada satu kendala klasik: permodalan. Bagi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) di berbagai pelosok Tanah Air, mempertahankan arus kas yang sehat sembari melakukan ekspansi membutuhkan dukungan finansial yang tidak hanya terjangkau, tetapi juga ramah terhadap kantong operasional harian. Di tengah dinamika ekonomi yang terus bergerak maju, program Kredit Usaha Rakyat (KUR) dari Bank BNI hadir sebagai salah satu angin segar yang paling dinantikan oleh para wirausahawan.
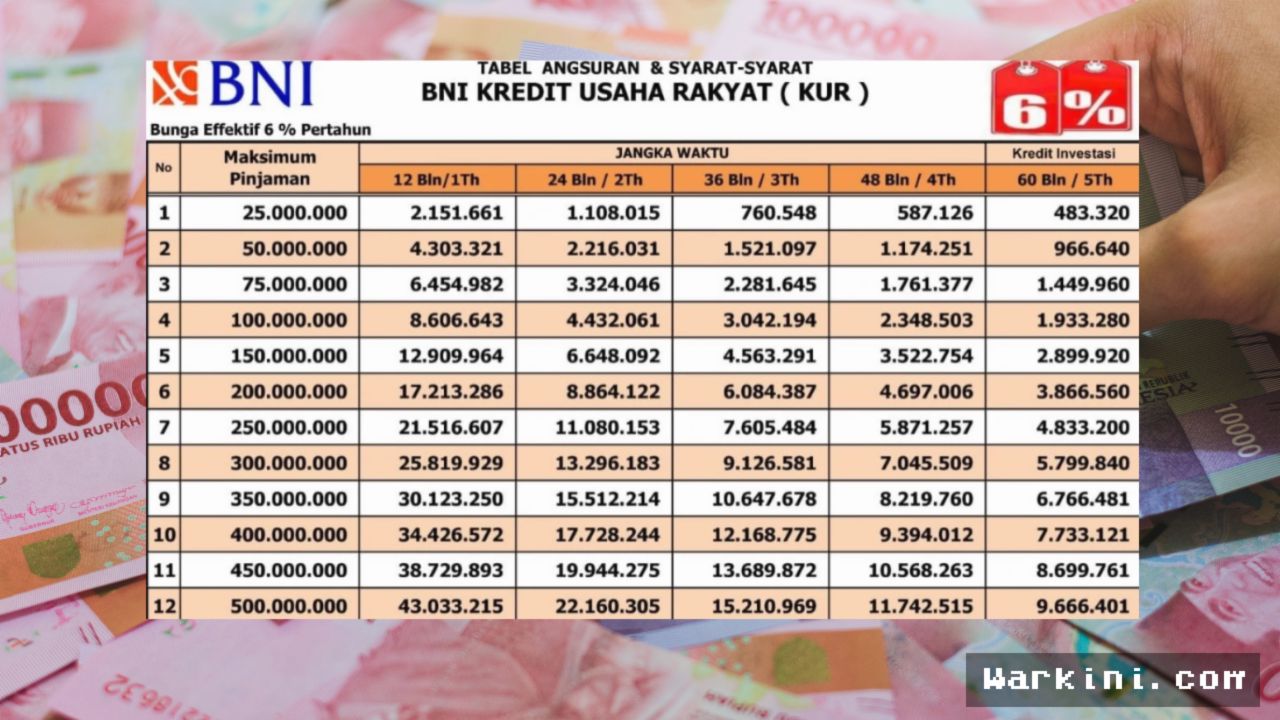
Salah satu plafon pinjaman yang paling banyak dilirik oleh pelaku usaha kelas menengah-mikro adalah pinjaman sebesar Rp100 juta. Angka ini dinilai ideal karena mampu menutup kebutuhan pembelian bahan baku skala besar, pengadaan mesin produksi baru, hingga perbaikan sarana tempat usaha. Melalui program KUR BNI, modal usaha tersebut disalurkan dengan suku bunga bersubsidi yang relatif rendah, yaitu 6 persen per tahun untuk pengajuan pertama kali, dengan pilihan tenor angsuran yang fleksibel mulai dari 1 hingga 5 tahun.
Simulasi dan Tabel Angsuran KUR BNI Rp100 Juta
Memahami skema angsuran sebelum mengajukan pinjaman adalah langkah krusial agar perencanaan keuangan bisnis tetap terjaga. Besaran cicilan bulanan sangat bergantung pada jangka waktu (tenor) yang dipilih oleh debitur. Semakin panjang tenor yang diambil, maka angsuran bulanan akan terasa makin ringan, meski total pengembalian akumulatif akan sedikit lebih besar karena durasi waktu.
Berikut adalah perkiraan simulasi angsuran bulanan untuk pinjaman KUR BNI dengan plafon Rp100 juta dan suku bunga efektif 6% per tahun:
| Tenor (Bulan) | Jangka Waktu | Estimasi Angsuran per Bulan |
|---|---|---|
| 12 Bulan | 1 Tahun | Rp8.606.643 |
| 24 Bulan | 2 Tahun | Rp4.432.061 |
| 36 Bulan | 3 Tahun | Rp3.042.198 |
| 48 Bulan | 4 Tahun | Rp2.348.503 |
| 60 Bulan | 5 Tahun | Rp1.933.280 |
Dengan cicilan terendah mulai dari Rp1,9 jutaan per bulan untuk tenor 5 tahun, para pemilik usaha dapat bernapas lebih lega tanpa khawatir modal kerja tergerus secara drastis untuk membayar kewajiban bank setiap bulannya.
Syarat Utama dan Berkas yang Wajib Disiapkan
Untuk mendapatkan fasilitas pinjaman modal ini, pihak Bank BNI menerapkan sejumlah kriteria seleksi guna memastikan bahwa bantuan pembiayaan tepat sasaran dan berisiko rendah. Calon debitur diwajibkan memiliki usaha aktif yang telah berjalan produktif minimal selama 6 bulan.
Beberapa dokumen administratif yang perlu dipersiapkan antara lain:
- Fotokopi KTP Elektronik (e-KTP) pemohon dan pasangan (jika sudah menikah).
- Fotokopi Kartu Keluarga (KK) serta Surat Nikah/Cerai.
- Surat Izin Usaha, minimal berupa Surat Keterangan Usaha (SKU) dari kelurahan/desa setempat atau Nomor Induk Berusaha (NIB).
- Fotokopi NPWP (wajib untuk pengajuan plafon di atas Rp50 juta).
- Rekam jejak kredit bersih yang terverifikasi melalui Sistem Layanan Informasi Keuangan (SLIK OJK).
"Penyaluran KUR bukan sekadar memberikan pinjaman uang, melainkan membangun kepercayaan dan rantai ekonomi yang lebih mandiri bagi UMKM nasional," ujar salah seorang praktisi perbankan syariah dan UMKM dalam sebuah kesempatan diskusi ekonomi.
Strategi Mengelola Dana KUR Agar Bisnis Melesat
Mendapatkan persetujuan kredit dana segar sebesar Rp100 juta tentu memberikan suntikan semangat baru. Namun, pengelolaan modal pinjaman memerlukan kedisiplinan yang tinggi. Sangat tidak disarankan menggunakan dana produktif ini untuk kebutuhan konsumtif pribadi seperti membeli kendaraan non-operasional atau barang mewah.
Langkah terbaik adalah membagi alokasi dana tersebut secara bijak. Sebanyak 60-70 persen dapat dialokasikan untuk barang modal yang meningkatkan kapasitas produksi atau efisiensi layanan, sementara sisa dana disimpan sebagai cadangan kas operasional harian (working capital). Dengan perhitungan yang matang dan komitmen cicilan yang konsisten, permodalan dari BNI ini sanggup menjadi batu pijakan utama dalam membawa bisnis kecil naik kelas menjadi usaha yang tangguh dan diperhitungkan di pasar nasional.





Comments (0)