 wendy-anwar

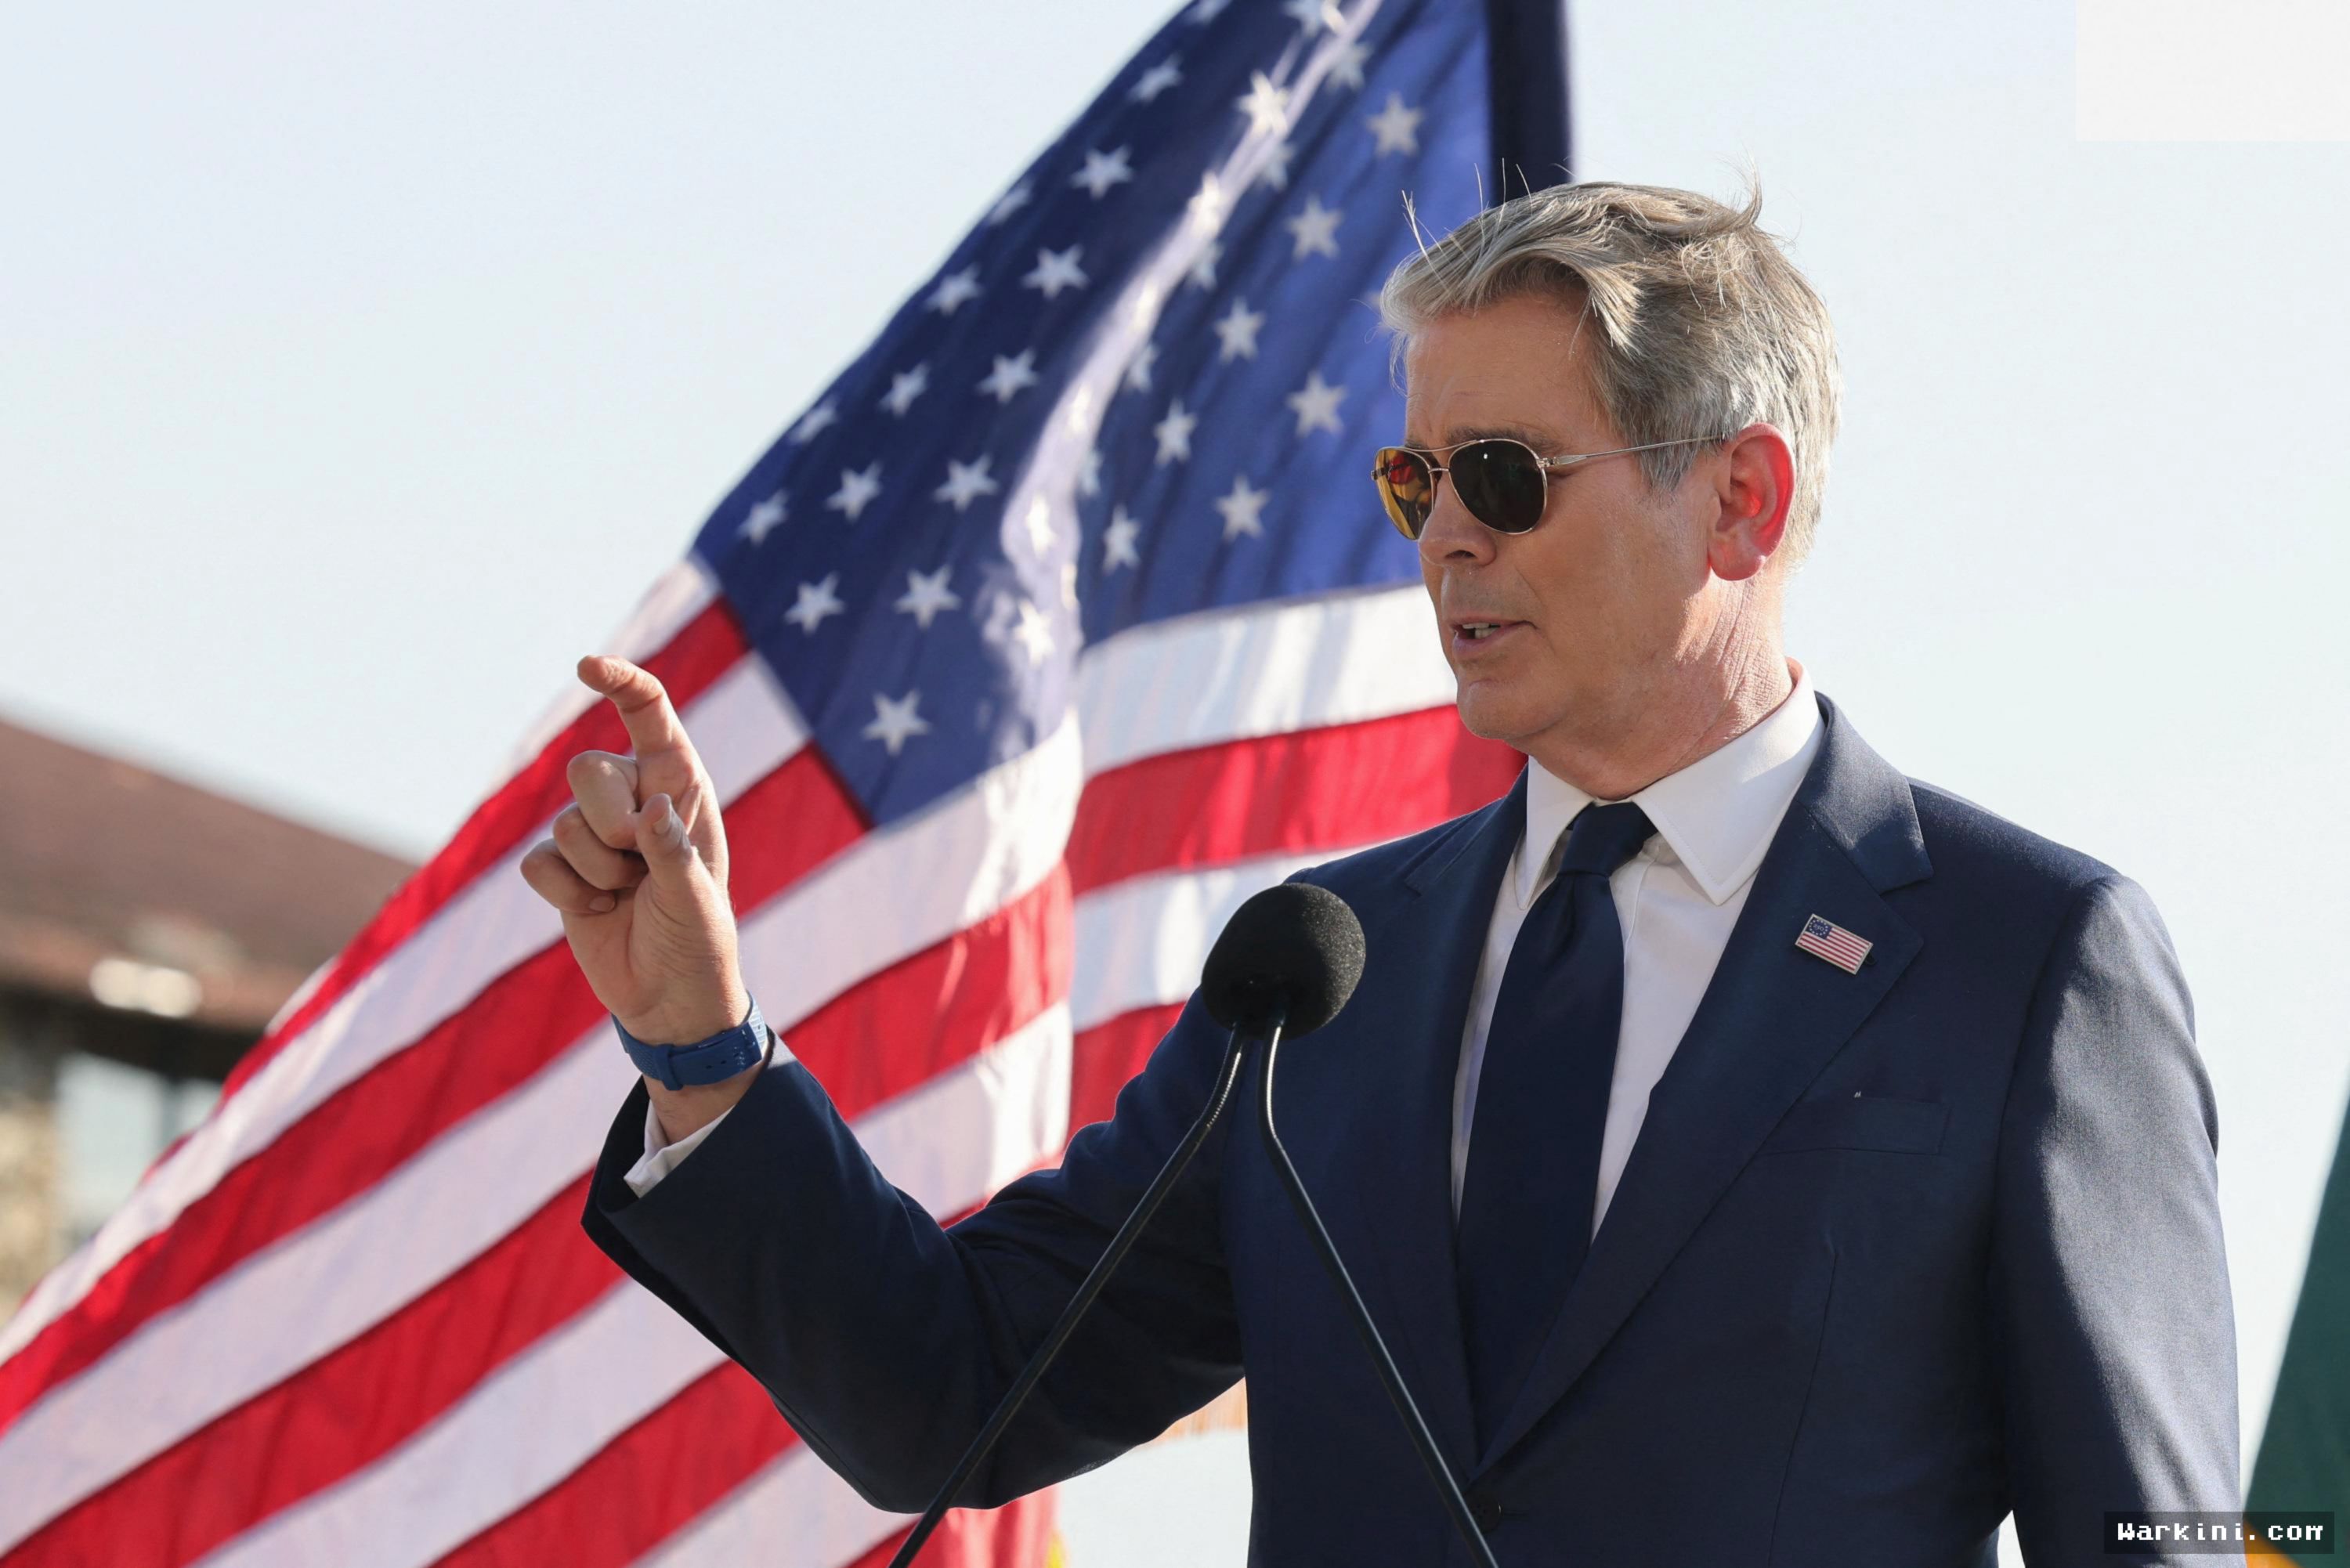
Suasana panas menyelimuti ruang sidang House Financial Services Committee di Washington D.C. pada Selasa waktu setempat. Menteri Keuangan Amerika Serikat, Scott Bessent, harus berdiri di garis depan untuk memberikan penjelasan resmi mengenai kondisi ekonomi negara yang sedang bergejolak. Di hadapan para pembuat kebijakan, Bessent secara tegas mempertahankan langkah-langkah darurat yang diambil pemerintah dalam mengintervensi pasar obligasi negara—sebuah kebijakan yang belakangan ini mendapat sorotan tajam karena dinilai kurang efektif dalam meredam ketidakpastian finansial.
Tekanan Tinggi di Capitol Hill
Pasar obligasi AS, yang selama ini menjadi tulang punggung sistem keuangan dunia, tengah mengalami masa-masa sulit. Kenaikan imbal hasil (yield) dan penurunan harga surat utang telah memicu kecemasan di kalangan investor global. Dalam kesaksiannya, Bessent menegaskan bahwa langkah Departemen Keuangan melakukan intervensi—termasuk penyesuaian jadwal penerbitan utang dan program pembelian kembali (buyback)—adalah tindakan yang mutlak diperlukan untuk menjaga likuiditas.
"Kami tidak sedang memanipulasi arah pasar, melainkan memastikan bahwa roda likuiditas tetap berputar di tengah guncangan eksternal yang tak terhindarkan. Tanpa intervensi yang terukur, biaya pinjaman bagi masyarakat dan pemerintah akan melonjak jauh lebih tinggi," tegas Scott Bessent dalam kesaksian resminya.
Mengapa Pasar Obligasi Bergejolak?
Banyak analis pasar modal berpendapat bahwa strategi penerbitan utang jangka pendek oleh Departemen Keuangan hanya memberikan penawar sementara, bukan solusi permanen. Tekanan inflasi yang belum sepenuhnya reda serta defisit anggaran federasi yang terus membengkak menjadi akar masalah yang membuat para investor menuntut imbal hasil lebih tinggi sebagai kompensasi risiko.
"Pasar membutuhkan kepastian arah kebijakan jangka panjang, bukan sekadar suntikan likuiditas sementara yang justru berpotensi memicu volatilitas baru di masa depan," ungkap seorang analis senior pasar utang di Wall Street.
Untuk memahami gambaran dinamika yang terjadi, berikut adalah perbandingan indikator utama pasar utang AS saat ini:
| Indikator Pasar | Kondisi Saat Ini | Target Stabilitas |
|---|---|---|
| Imbal Hasil (Yield) Obligasi 10-Tahun | 4,65% | 3,80% - 4,00% |
| Volatilitas Pasar Utang (MOVE Index) | Tinggi (115 pt) | Sedang (< 90 pt) |
| Estimasi Defisit Anggaran Tahunan | $1,8 Triliun | Pengurangan Bertahap |
Dilema Kebijakan dan Dampak Global
Anggota DPR dari kubu oposisi melontarkan kritik pedas, menuduh Departemen Keuangan mencoba menutup-nutupi keretakan struktur fiskal dengan intervensi teknis semata. Namun, Bessent membalas tuduhan tersebut dengan membeberkan pertimbangan utama pemerintah:
- Menjaga Suku Bunga KPR: Kenaikan imbal hasil obligasi 10-tahun berdampak langsung pada lonjakan suku bunga kredit pemilikan rumah bagi masyarakat AS.
- Mencegah Kebuntuan Transaksi: Intervensi difokuskan untuk menjaga agar pasar sekunder utang negara tidak mengalami pembekuan transaksi.
- Penyesuaian Durasi Utang: Mengalihkan sebagian penerbitan utang ke tenor jangka pendek demi menekan beban bunga jangka panjang pemerintah.
Guncangan di pasar obligasi AS ini tentu tidak hanya berdampak di dalam negeri. Negara-negara berkembang, termasuk Indonesia, turut merasakan imbas dari pergerakan imbal hasil utang AS yang memicu aliran modal keluar (capital outflow) dan tekanan pada nilai tukar mata uang lokal.
Menatap Langkah Selanjutnya
Di akhir persidangan, Bessent berjanji akan terus berkoordinasi secara ketat dengan Bank Sentral AS (The Fed) untuk memastikan kebijakan fiskal dan moneter berjalan selaras. Kendati begitu, para pelaku pasar tetap bersikap waspada. Keputusan Departemen Keuangan dalam beberapa minggu ke depan akan menjadi ujian nyata, apakah intervensi ini benar-benar mampu menstabilkan pasar atau justru menunda krisis yang lebih besar. Bagi para investor, menyimak setiap sinyal dari Capitol Hill dan Wall Street kini menjadi hal yang sangat krusial.


Comments (0)