 wendy-anwar
Bagi Anda para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang sedang berencana mengepakkan sayap bisnis, tambahan modal usaha tentu menjadi amunisi utama. PT Bank Negara Indonesia (Persero) Tbk kembali menghadirkan program Kredit Usaha Rakyat (KUR) dengan tawaran plafon hingga Rp100 juta. Program subsidi dari pemerintah ini terus menjadi pilihan favorit karena menyajikan suku bunga yang sangat bersahabat bagi daya pacu finansial para pengusaha lokal.
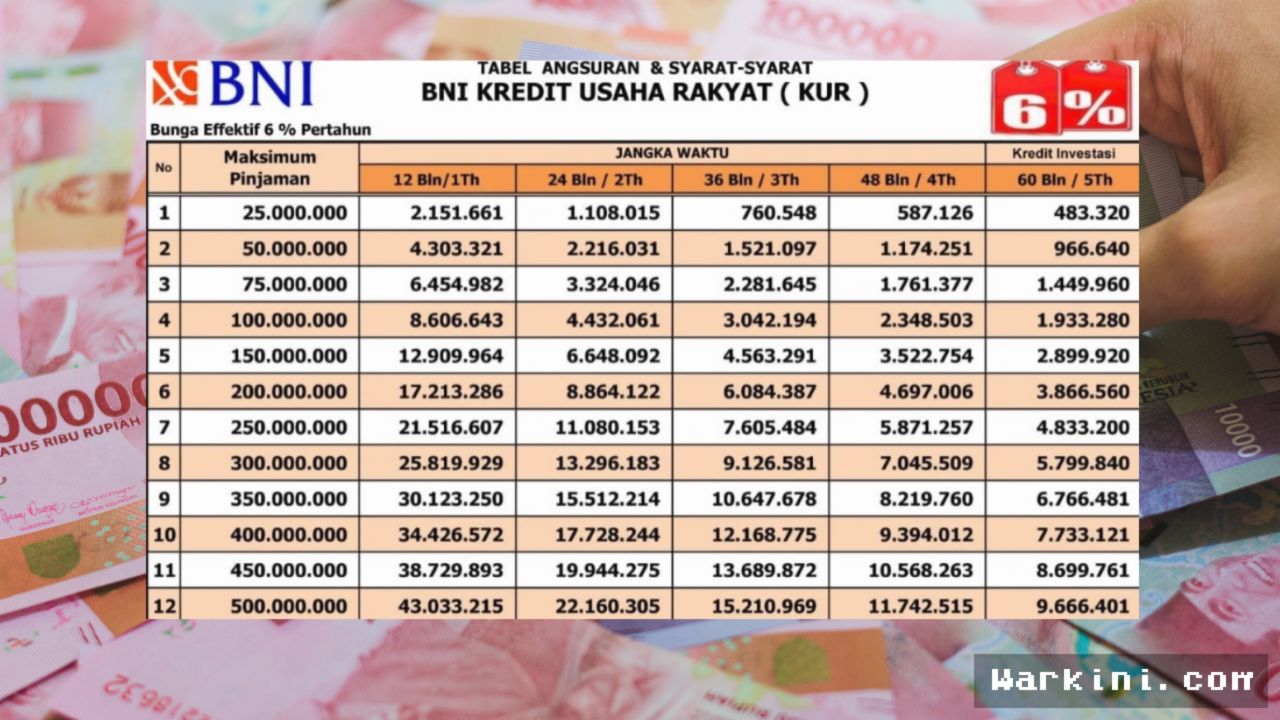
Memahami besaran skema cicilan bulanan sebelum melangkah mengajukan pinjaman merupakan langkah krusial agar perputaran arus kas (cash flow) bisnis Anda tetap berada dalam kondisi sehat. Melalui skema bunga subsidi sebesar 6% per tahun (efektif), pengajuan KUR BNI kategori Mikro dengan plafon Rp100 juta memberikan fleksibilitas tenor pengembalian yang variatif, mulai dari 12 bulan (1 tahun) hingga 60 bulan (5 tahun).
Simulasi dan Tabel Angsuran KUR BNI Plafon Rp100 Juta
Untuk memberikan gambaran finansial yang akurat bagi Anda, berikut adalah estimasi rincian angsuran per bulan berdasarkan jangka waktu pelunasan yang dipilih. Perhitungan ini mengacu pada penetapan suku bunga standar KUR Mikro sebesar 6% per tahun.
| Jangka Waktu (Tenor) | Estimasi Cicilan per Bulan |
|---|---|
| 12 Bulan (1 Tahun) | Rp8.606.643 |
| 24 Bulan (2 Tahun) | Rp4.432.061 |
| 36 Bulan (3 Tahun) | Rp3.042.198 |
| 48 Bulan (4 Tahun) | Rp2.348.503 |
| 60 Bulan (5 Tahun) | Rp1.933.280 |
"Dalam mengambil keputusan perbankan, pemilihan tenor pinjaman harus disesuaikan secara cermat dengan perputaran likuiditas usaha. Jangan sampai mengambil tenor terlalu pendek yang justru membebani biaya operasional harian, atau sebaliknya terlalu panjang hingga menumpuk beban akumulasi bunga," ungkap Hendra Wijaya, pakar manajemen perbankan UMKM.
Syarat Kualifikasi dan Dokumen Administrasi
Agar pengajuan kredit modal kerja sebesar Rp100 juta ini berjalan lancar dan mendapatkan persetujuan dari analis BNI, calon debitur disyaratkan memenuhi kriteria berikut:
- Memiliki bidang usaha produktif yang telah beroperasi secara aktif minimal selama 6 bulan berturut-turut.
- Berusia paling rendah 21 tahun atau sudah berstatus menikah.
- Tidak sedang menerima fasilitas kredit produktif dari lembaga perbankan lain. Namun, pinjaman konsumtif seperti KPR, Kredit Kendaraan Bermotor (KKB), atau Kartu Kredit tetap diperbolehkan selama riwayat pembayarannya lancar.
- Melengkapi berkas identitas resmi seperti e-KTP, Kartu Keluarga (KK), Surat Nikah (bila ada), serta Surat Keterangan Usaha (SKU) dari desa/kelurahan atau Nomor Induk Berusaha (NIB).
- Wajib melampirkan Dokumen NPWP aktif karena besaran pengajuan berada di atas Rp50 juta.
Alur dan Panduan Pengajuan KUR BNI Secara Praktis
Proses pengajuan pinjaman modal di BNI dapat dilakukan melalui dua cara, yaitu secara digital melalui kanal online maupun datang langsung ke kantor operasional. Berikut urutan langkah pengajuannya:
- Pengajuan Online via eForm BNI: Akses situs resmi eform.bni.co.id, pilih menu KUR, baca seluruh syarat dan ketentuan, lalu isi formulir profil data diri serta informasi usaha hingga mengunggah foto dokumen persyaratan secara lengkap.
- Pengajuan Offline di Kantor Cabang: Datangi kantor cabang BNI terdekat dengan membawa seluruh dokumen fisik persyaratan administratif untuk diserahkan langsung ke petugas perbankan.
- Tahap Verifikasi dan Survey Lapangan: Petugas penilai kredit (surveyor) BNI akan menjadwalkan kunjungan ke lokasi tempat usaha untuk mengecek langsung keabsahan operasional usaha serta fisik barang dagangan.
- Analisis Credit Scoring: Tim internal bank melakukan evaluasi riwayat kredit dan analisis kelayakan Arus Kas debitur.
- Akad dan Pencairan Dana: Setelah dinyatakan lolos uji kelayakan, Anda akan diundang untuk menandatangani kontrak perjanjian kredit, dan dana bantuan modal sebesar Rp100 juta diproses langsung ke rekening BNI Anda.
Catatan Redaksi Warkini: Pastikan rekam jejak riwayat kredit Anda di Sistem Layanan Informasi Keuangan (SLIK OJK) bersih dari catatan kemacetan. Keterlambatan cicilan pada aplikasi pinjaman online (pinjol) atau kredit barang sekecil apa pun kerap menjadi pemicu utama kegagalan persetujuan KUR di perbankan nasional.





Comments (0)